Licytacje komornicze: Inwestycyjny Święty Graal czy prawna mina lądowa?
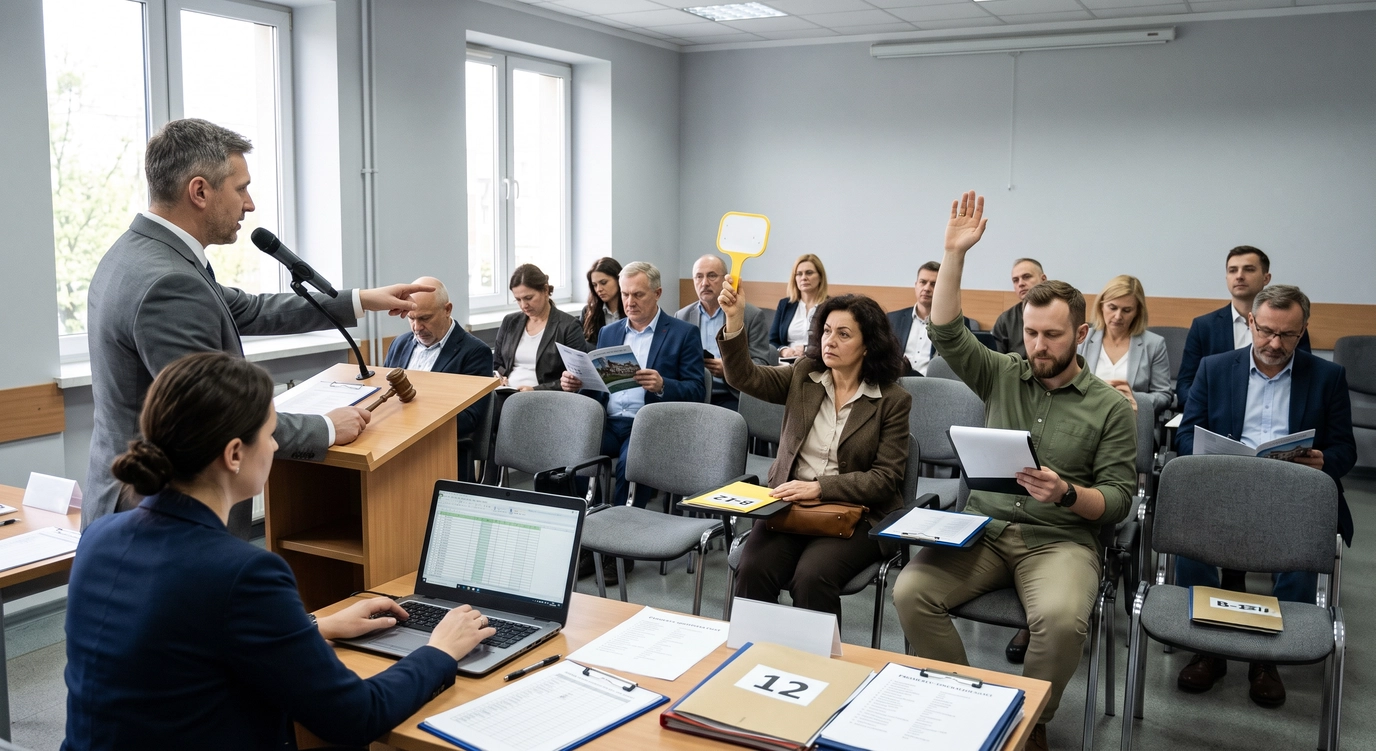
Rynek nieruchomości wciąż trzyma wysokie ceny, nic więc dziwnego, że inwestorzy i osoby szukające własnego M przeczesują ogłoszenia w poszukiwaniu okazji. Jednym z kierunków, który rozpala wyobraźnię, są licytacje komornicze. Cena wywołania na poziomie 3/4 lub nawet 2/3 sumy oszacowania brzmi jak spełnienie marzeń o tanim zakupie.
Zanim wpłacisz wadium i podniesiesz rękę na sali sądowej, musisz wiedzieć, gdzie biznesowy entuzjazm musi ustąpić miejsca twardej analizie prawnej.
1. Perspektywa Agenta: Gdzie ukrywa się zysk?
Z punktu widzenia rynku, licytacja komornicza to szansa na zakup nieruchomości znacznie poniżej jej wartości rynkowej. Jeśli masz gotówkę (lub szybki dostęp do finansowania) i potrafisz realnie ocenić koszty ewentualnego remontu, możesz zyskać nieruchomość z doskonałą stopą zwrotu.
Dla kogo to szansa?
- Dla flipperów szukających bazy pod szybki remont i sprzedaż.
- Dla inwestorów długoterminowych (pod najem).
- Dla osób, które mają czas i nie muszą wprowadzać się „na już”.
2. Perspektywa Prawnika: Diabeł tkwi w przepisach i… lokatorach
Większość osób uważa, że przysądzenie własności przez sąd „czyści” wszystko. To mit. Choć większość hipotek i obciążeń faktycznie wygasa, istnieją prawa, które pozostają w mocy i przechodzą na nowego właściciela.
Oto trzy największe ryzyka prawne, o których musisz wiedzieć:
- Lokatorzy „w pakiecie”: Kupujesz mieszkanie, ale nie kupujesz automatycznie prawa do natychmiastowego wyrzucenia dotychczasowych mieszkańców. Proces eksmisyjny w Polsce bywa długi, kosztowny i skomplikowany. Do czasu zapewnienia lokalu socjalnego przez gminę, możesz utknąć z lokatorem, którego nie chcesz.
- Służebności osobiste i dożywocie: Jeśli w Księdze Wieczystej wpisane jest prawo dożywotniego zamieszkiwania (tzw. dożywocie) lub służebność osobista, to te prawa nie wygasają z chwilą licytacji, jeśli mają pierwszeństwo przed hipotekami lub mieszczą się w cenie nabycia. Możesz stać się właścicielem mieszkania, w którym legalnie, do końca swoich dni, będzie mieszkać obca osoba.
- Stan techniczny pod znakiem zapytania: Nieruchomości komornicze rzadko kiedy można swobodnie obejrzeć przed licytacją (choć komornik wyznacza na to jeden termin). Kupujesz często „kota w worku” – bez wiedzy o stanie instalacji, ukrytych wadach czy zadłużeniu w spółdzielni (choć za długi osobiste poprzednika nie odpowiadasz, to odcięte media trzeba będzie podłączyć na własny koszt).
Jak zminimalizować ryzyko? Krótka check-lista przed wadium
Jeśli nie chcesz, by okazja życia stała się Twoim najgorszym koszmarem, przed przystąpieniem do licytacji wykonaj te kroki:
- Przeanalizuj operat szacunkowy: Jest on dostępny u komornika. Zwróć uwagę nie tylko na cenę, ale na opis stanu technicznego i prawnego.
- Prześwietl Dział III i IV Księgi Wieczystej: Sprawdź, czy nie ma tam wpisów o prawach osób trzecich, które mogą przetrwać licytację.
- Sprawdź sytuację meldunkową: Dowiedz się (w miarę możliwości), kto fizycznie zamieszkuje lokal.
Podsumowanie: Czy warto?
Tak, ale tylko z chłodną głową. Połączenie wiedzy o rynku nieruchomości z rzetelną analizą prawną to jedyny sposób, aby na licytacji komorniczej naprawdę zarobić, a nie stracić. Jeśli masz na oku konkretną nieruchomość z licytacji i nie jesteś pewien jej statusu prawnego – pamiętaj, że lepiej wydać ułamek tej kwoty na audyt prawny przed licytacją, niż później latami prostować sprawy w sądzie.